Uma proposta em análise na Câmara dos Deputados busca estabelecer uma forma específica de responsabilização para fraudes cometidas no processamento da folha de pagamento. O texto trata de situações em que descontos são inseridos ou manipulados sem autorização do trabalhador e acabam reduzindo o valor da remuneração recebida.
A medida concentra-se na etapa anterior ao pagamento. A discussão não se limita ao momento em que o salário chega à conta, mas alcança a formação do valor líquido registrado no contracheque. O objetivo do projeto é dar tratamento penal próprio à inclusão fraudulenta de descontos na folha.
Proposta mira a origem da redução salarial
Na prática, o salário pode ser reduzido por abatimentos legítimos, previstos em lei ou autorizados pelo empregado. Também existem descontos decorrentes de contratos e obrigações reconhecidos pelo trabalhador. A proposta trata de outra situação: a criação ou o lançamento de uma dedução sem consentimento.
O texto em tramitação na Câmara parte da diferença entre um desconto regular e uma alteração fraudulenta do cálculo salarial. Quando uma informação indevida é incluída no sistema de pagamento, o valor líquido apresentado ao trabalhador deixa de corresponder ao que deveria ser depositado.
Essa interferência pode ocorrer antes da emissão do contracheque. Por isso, a proposta direciona a responsabilização para a conduta praticada no processamento da folha, e não apenas para a consequência financeira percebida depois pelo empregado.
Autorização é elemento central
A autorização do trabalhador aparece como elemento central da proposta. O desconto que possui base legal ou consentimento válido tem natureza diferente daquele lançado artificialmente no cálculo da remuneração.
Com essa distinção, o projeto procura delimitar a situação em que a folha é usada como instrumento para reduzir o pagamento devido. A análise considera a origem do abatimento e a existência, ou não, de autorização para que ele seja aplicado.
O tema envolve diferentes etapas do pagamento salarial. Informações são reunidas, lançadas nos sistemas, processadas e convertidas em registros que aparecem no contracheque. Uma alteração indevida em qualquer desses procedimentos pode refletir no valor líquido recebido pelo trabalhador.
A proposta busca levar essa dinâmica para a avaliação penal. Em vez de tratar o desconto fraudulento apenas como uma irregularidade relacionada à administração da folha, o texto prevê uma referência específica para a conduta.
Diferença entre erro e fraude
A discussão também exige diferenciar falhas administrativas de ações deliberadas. Um erro de processamento, uma inconsistência cadastral ou uma correção posterior não têm, por si só, o mesmo significado de uma inserção fraudulenta destinada a reduzir a remuneração.
O foco do projeto está no desconto indevido criado ou lançado sem a autorização exigida. A proposta não transforma qualquer divergência no contracheque em crime. O enquadramento pretendido está relacionado à manipulação fraudulenta da folha e ao efeito de diminuir o valor devido ao empregado.
Essa delimitação é relevante porque o contracheque reúne informações de várias naturezas. Além do salário, o documento pode apresentar descontos obrigatórios, contribuições, parcelas decorrentes de contratos e outros lançamentos. A validade de cada item depende de sua origem e da autorização ou fundamento correspondente.
Quando a informação não corresponde a uma obrigação existente ou não foi autorizada pelo trabalhador, o registro passa a ser questionado. É essa situação que a proposta procura individualizar no campo penal.
Processamento da folha entra no debate
O processamento da folha de pagamento é a etapa em que os dados utilizados para calcular a remuneração são organizados e consolidados. É nesse momento que podem ser incluídos vencimentos, descontos e demais componentes do pagamento.
Ao direcionar o texto para essa fase, a proposta amplia o olhar sobre a fraude salarial. A redução da remuneração não seria examinada somente a partir do resultado final, mas também de acordo com a forma como o valor foi construído nos registros internos.
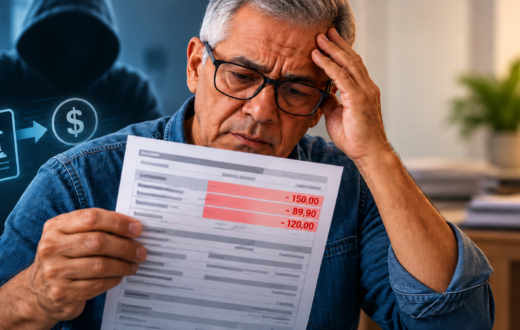
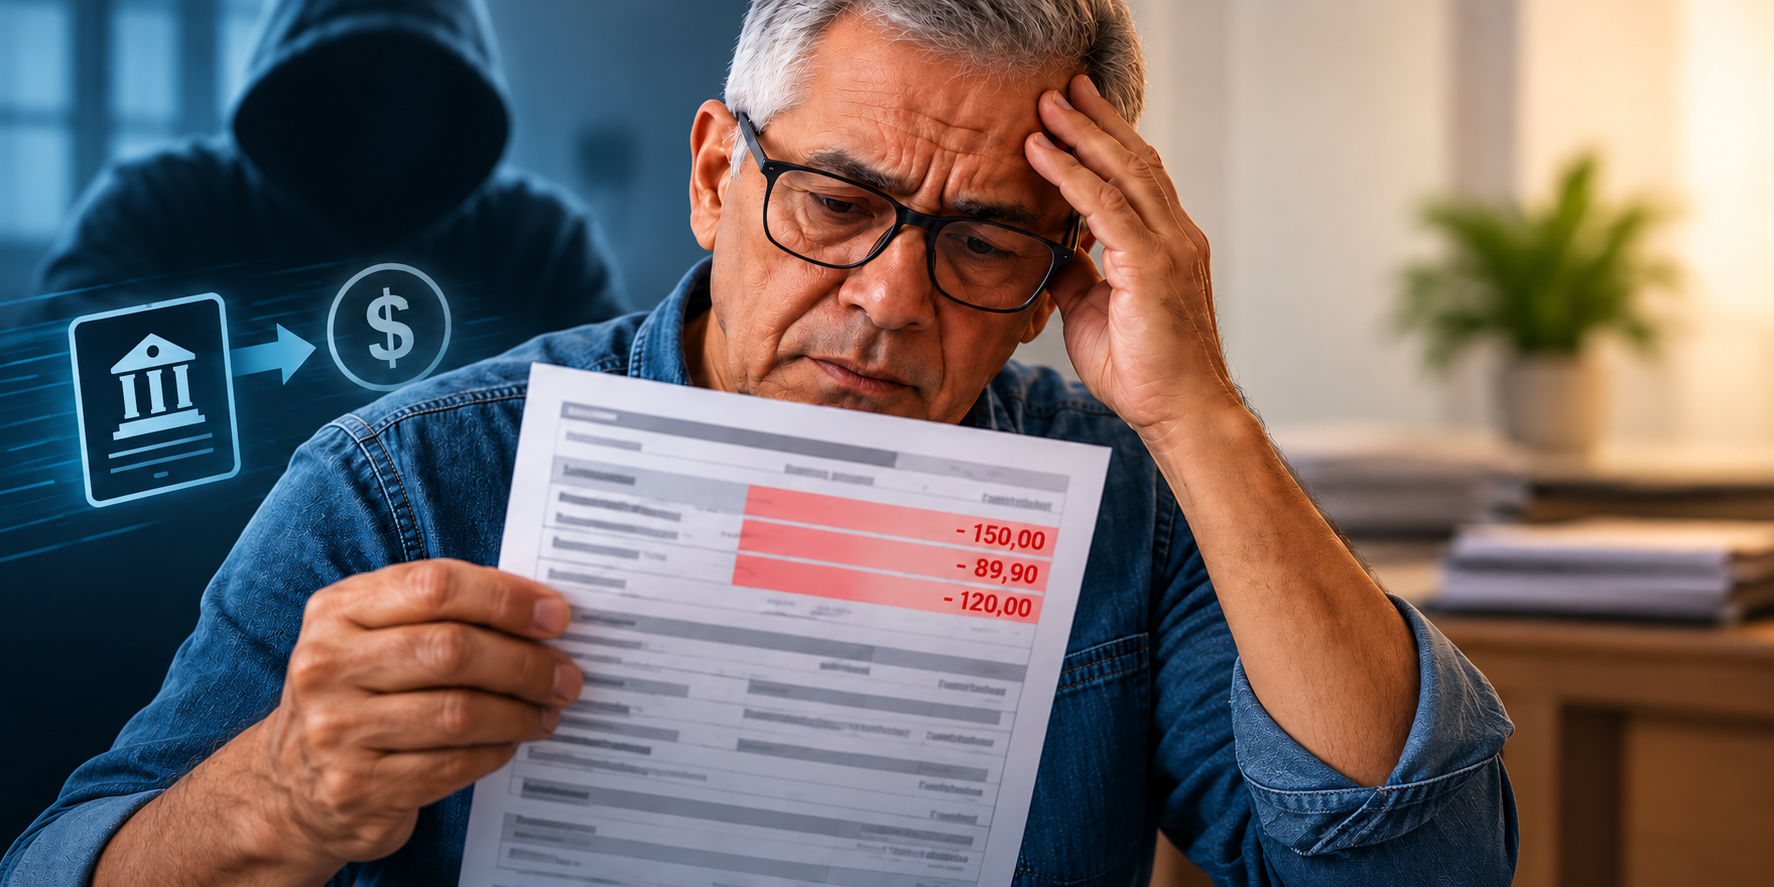
O contracheque permite ao trabalhador visualizar parte desse cálculo. Nele aparecem os valores considerados para chegar ao pagamento líquido. Um lançamento indevido pode, portanto, ser identificado como uma parcela que não deveria compor a folha.
O projeto associa a responsabilização à interferência fraudulenta nessa composição. A previsão específica busca tornar mais claro o tratamento aplicável quando alguém utiliza o sistema de pagamento para inserir um desconto sem consentimento.
Impacto sobre o valor recebido
O efeito direto da conduta descrita na proposta é a redução do salário pago ao trabalhador. O valor que chega à conta ou é entregue ao empregado fica abaixo do montante que resultaria do cálculo correto da remuneração.
Essa diferença pode ser provocada por uma única linha lançada no documento ou por uma alteração na forma como os dados são processados. O aspecto comum é que o abatimento não decorre de uma autorização válida ou de uma obrigação reconhecida.
O texto em análise relaciona a fraude ao prejuízo produzido no pagamento. A proteção pretendida não se restringe à existência formal de um contracheque, mas alcança o valor que deveria ser efetivamente recebido.
Com isso, a discussão desloca parte do foco para a etapa em que o desconto é criado. O lançamento indevido deixa de ser visto apenas como uma informação incorreta e passa a ser examinado como possível meio de reduzir fraudulentamente a remuneração.
Tramitação na Câmara
A proposta está em tramitação na Câmara dos Deputados. Como ocorre com projetos em análise no Legislativo, o texto ainda está sujeito ao exame das instâncias responsáveis e pode ser discutido durante o processo legislativo.
A apresentação do projeto não significa que a nova regra já esteja em vigor. Para produzir efeitos, a proposta precisa seguir as etapas de apreciação previstas no processo legislativo e ser aprovada conforme as regras aplicáveis.
Até a conclusão da tramitação, permanece válido o conjunto de normas já existente para tratar de descontos salariais, fraudes e eventuais prejuízos causados ao trabalhador. O projeto propõe uma alteração no tratamento específico da conduta praticada dentro da folha de pagamento.
O debate na Câmara considera, portanto, a conveniência de individualizar esse tipo de fraude no campo penal. A medida pretende diferenciar o desconto autorizado daquele criado artificialmente para diminuir a remuneração.
Proteção do salário
O salário é formado por parcelas que devem ser registradas de acordo com a legislação, os contratos e as autorizações correspondentes. A folha de pagamento reúne essas informações e serve de base para a definição do valor líquido.
Quando um desconto é incluído sem fundamento, o registro deixa de refletir a situação real do trabalhador. A consequência é a diminuição do pagamento e a necessidade de identificar a origem do lançamento.
A proposta apresentada na Câmara concentra-se nesse ponto. O texto procura estabelecer uma resposta penal específica para a manipulação fraudulenta que ocorre durante o processamento da folha e afeta diretamente o valor recebido.
O projeto, segundo a Agência Câmara de Notícias, está em análise na Câmara dos Deputados e ainda depende do andamento legislativo para que qualquer mudança possa entrar em vigor.
Fonte: Agência Câmara de Notícias.