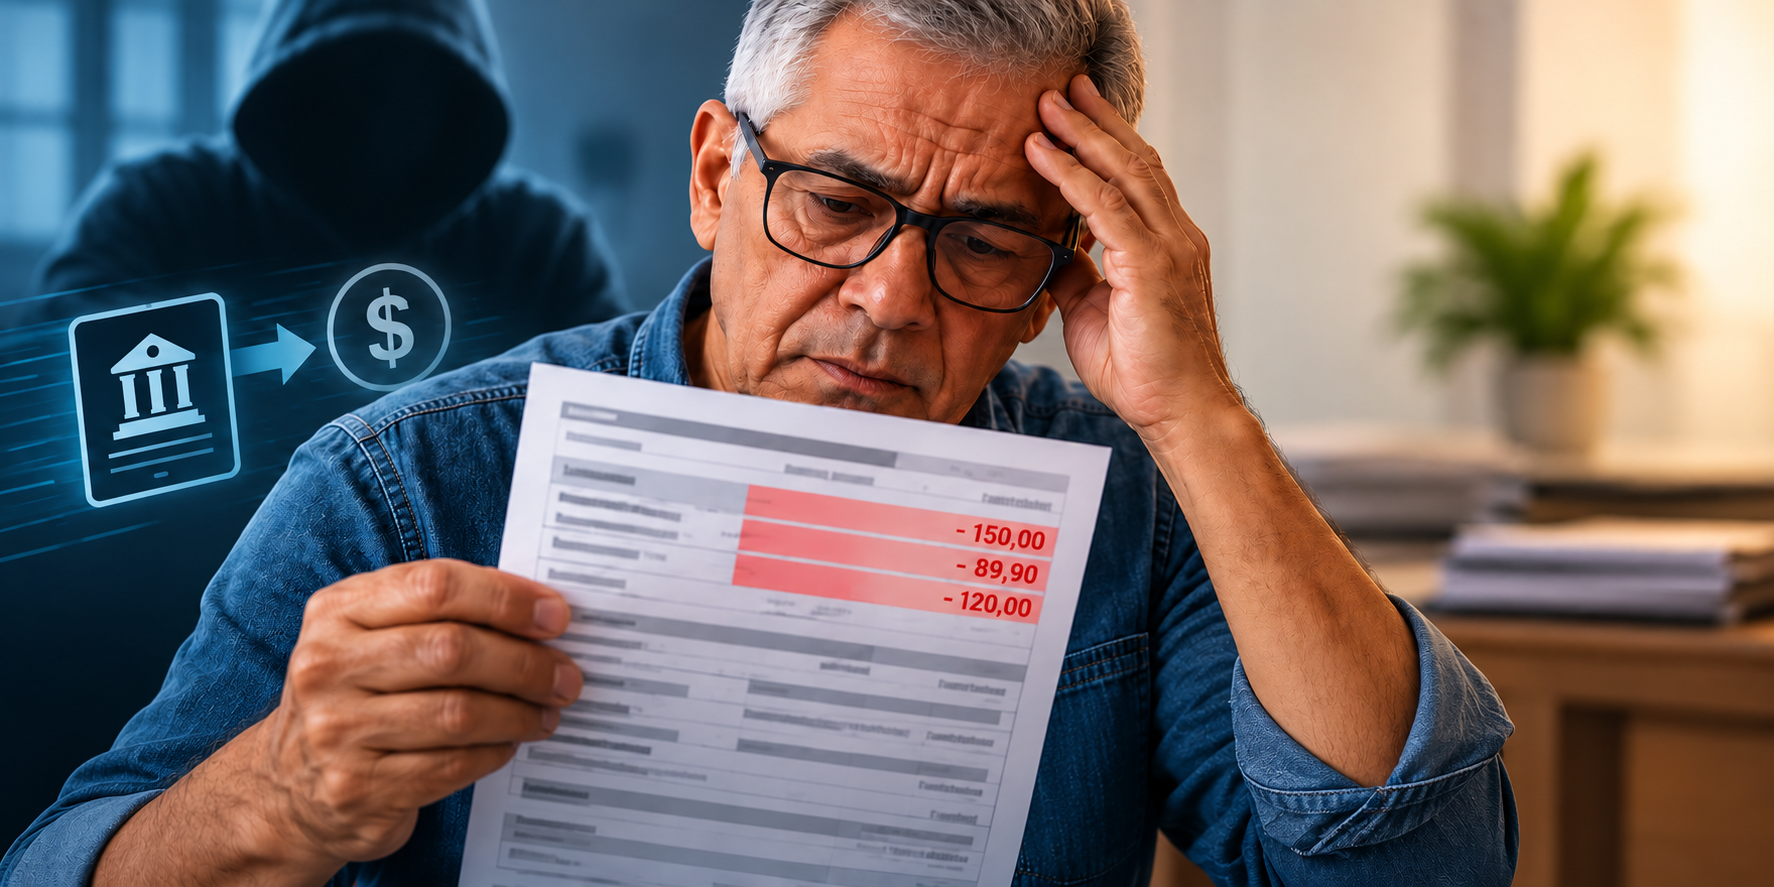
Um projeto em tramitação na Câmara dos Deputados prevê uma regra penal específica para fraudes relacionadas a descontos indevidos na folha de pagamento. A proposta trata de situações em que um lançamento é inserido no processamento salarial sem autorização do trabalhador e reduz o valor que ele deveria receber.
O texto coloca no centro da discussão a forma como o desconto é criado e registrado antes do pagamento. A medida não trata de qualquer abatimento feito no salário, mas de lançamentos considerados fraudulentos, sem consentimento do empregado e capazes de alterar o valor líquido da remuneração.
A proposta ainda está em análise e, portanto, não representa uma mudança em vigor na legislação. Para se tornar lei, o texto precisa avançar pelas etapas de tramitação previstas no Congresso Nacional.
O que o projeto pretende alcançar
De acordo com a Agência Câmara de Notícias, o projeto foi apresentado para punir a fraude praticada por meio de desconto indevido em folha de pagamento. A iniciativa busca dar tratamento penal próprio à conduta de quem interfere no registro salarial para fazer o trabalhador receber menos.
Na prática, a folha de pagamento reúne os valores que formam a remuneração e os descontos aplicados ao trabalhador. Quando um abatimento é lançado sem autorização ou sem uma obrigação correspondente, o valor final indicado no contracheque pode ficar abaixo do que seria devido.
O texto em análise parte da identificação dessa etapa como um ponto específico da fraude. Em vez de considerar apenas o resultado final — a redução do pagamento —, a proposta direciona a responsabilização para a manipulação do registro usado no cálculo da remuneração.
Diferença entre desconto regular e lançamento fraudulento
Descontos podem aparecer na folha por diferentes motivos, desde que tenham fundamento e estejam de acordo com as regras aplicáveis. A proposta examinada pela Câmara se concentra em outra situação: a criação ou inserção de um desconto que não foi autorizado pelo trabalhador ou que não corresponde a uma obrigação válida.
Essa distinção é relevante porque o contracheque não mostra apenas o salário contratado. O documento também pode apresentar contribuições, parcelas, empréstimos, benefícios, pensões, faltas e outras deduções previstas em lei, em contrato ou autorizadas pelo empregado. O problema tratado pelo projeto é o lançamento fraudulento, não a existência de descontos legítimos.
Ao mencionar a autorização do trabalhador, a discussão considera a origem do abatimento. A validade de um desconto depende de sua justificativa e das condições que permitiram sua inclusão na folha. Sem esse fundamento, o registro pode produzir uma redução indevida no valor pago.
Fraude ocorre antes do depósito
A proposta chama atenção para uma etapa anterior à chegada do salário à conta do trabalhador. É durante o processamento da folha que valores brutos, descontos e demais parcelas são reunidos para chegar ao pagamento líquido. Uma alteração nessa fase pode resultar em um depósito menor, ainda que o trabalhador só perceba o problema ao consultar o contracheque ou o valor recebido.
Esse recorte diferencia a iniciativa de situações em que o pagamento é discutido apenas depois de realizado. O foco do texto está no registro que dá origem ao desconto e na eventual interferência fraudulenta sobre os dados utilizados para calcular a remuneração.
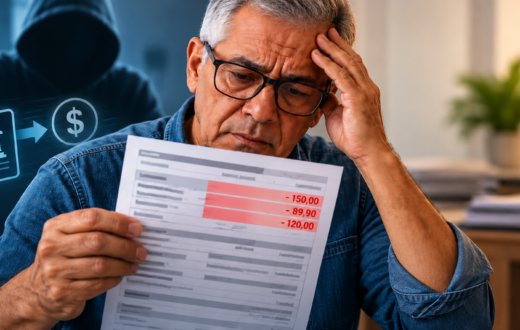
O contracheque, nesse contexto, funciona como o documento que permite verificar a composição do pagamento. A conferência dos itens lançados pode mostrar a diferença entre o valor previsto e o valor efetivamente depositado, além de indicar qual desconto provocou a redução.
Previsão de resposta penal própria
Segundo a matéria da Agência Câmara de Notícias, o projeto propõe uma punição específica para a fraude praticada por meio de desconto indevido em folha. A ideia é estabelecer uma referência penal própria para a conduta, em vez de deixar que a situação seja analisada apenas a partir de outros enquadramentos ou como uma irregularidade administrativa.
A criação de um tipo penal específico exige que a legislação descreva a conduta que poderá gerar responsabilização. No caso discutido pelo projeto, o elemento central é a manipulação fraudulenta da folha para incluir um desconto indevido e reduzir a remuneração do trabalhador.
O texto não transforma todo erro de processamento em crime. A caracterização prevista na proposta está relacionada à fraude, ou seja, à inclusão deliberada de um abatimento sem autorização ou sem base correspondente, com efeito sobre o valor a ser pago.
Tramitação ainda precisa avançar
Como a proposta está em tramitação, seu conteúdo ainda pode ser examinado, alterado ou rejeitado durante a análise legislativa. A apresentação do projeto não significa que a regra já faça parte do Código Penal nem que a punição prevista possa ser aplicada imediatamente.
O avanço de uma proposição depende da avaliação nas instâncias legislativas responsáveis, conforme o caminho definido para cada matéria. Durante esse processo, podem ser discutidos o alcance da conduta, os requisitos para sua configuração e a forma de responsabilização.
Também é possível que o texto receba mudanças antes de uma eventual aprovação. Por isso, a redação final e os efeitos jurídicos dependerão das decisões tomadas ao longo da tramitação no Congresso Nacional.
Impacto sobre a conferência do contracheque
Para o trabalhador, a discussão reforça a importância de verificar os descontos registrados na folha de pagamento. O contracheque permite comparar o salário previsto, as deduções lançadas e o valor líquido recebido. Quando aparece uma rubrica desconhecida ou não autorizada, a identificação do item é o primeiro passo para compreender a redução.
A existência de uma proposta de punição específica não altera, neste momento, os procedimentos de conferência ou contestação já disponíveis para cada relação de trabalho. O projeto trata da responsabilização penal de uma conduta fraudulenta e ainda depende de aprovação para produzir efeitos legais.
O tema também envolve a responsabilidade sobre as informações usadas no processamento salarial. A inclusão de dados incorretos ou de descontos sem fundamento pode modificar o resultado final da folha. É essa interferência, quando praticada de forma fraudulenta, que o texto pretende alcançar.
Proteção do valor devido
Ao relacionar o desconto indevido à fraude na folha, a proposta trata da proteção do valor que o trabalhador tem direito a receber. A remuneração pode ser reduzida por deduções previstas ou autorizadas, mas a criação artificial de uma parcela altera o pagamento sem base reconhecida.
O debate legislativo, portanto, se concentra na origem do desconto, na autorização para seu lançamento e no efeito produzido sobre o salário. A proposta busca que esses elementos sejam considerados em uma regra penal própria, caso o texto seja aprovado.
Até que haja uma decisão definitiva do Congresso, permanecem válidas as regras atualmente aplicáveis às relações de trabalho e aos descontos salariais. O projeto representa uma iniciativa em análise para tratar especificamente da fraude cometida durante o processamento da folha de pagamento.
Fonte: Agência Câmara de Notícias.